2026.11.05
キャバクラの副業は住民税で昼職にバレる?普通徴収の選び方と確定申告の手順
キャバクラとの掛け持ちが、住民税の税額をきっかけに昼職へ知られる可能性はあります。ただし、普通徴収を選べば必ず防げるわけではありません。先に、夜の収入が給与なのか、給与以外の報酬なのかを確認しましょう。
住民税の通知で、会社にはどこまで分かる?
「自分で納付」を選べるのは、どんな収入?
申告と、顔出し・写真掲載の確認はどう進める?
この記事では、会社へ届く通知の仕組み、普通徴収の選び方、申告の準備を整理します。店に相談する掲載範囲と、自治体・税理士に確認する税務判断も分けて説明します。制度の確認日は2026年11月4日です。
住民税で昼職にバレるのはなぜ?会社に届く税額がきっかけになる
住民税は、原則として前年の所得をもとに計算されます。昼職の給料から会社が天引きして自治体へ納める方法が特別徴収です。
夜の仕事の所得に対する住民税も特別徴収に含まれると、昼職に通知される税額に影響することがあります。会社が把握している給与に対して税額が違うと感じ、確認されるきっかけになり得ます。
税額が高いだけで、キャバクラ勤務と確定するわけではありません。ほかの所得や控除の変化でも税額は変わります。「副業が分かる可能性」と「店名や接客内容まで通知されること」は区別してください。
会社用と本人用の通知書は、同じ内容ではない
渋谷区の案内では、会社用の通知書には給与から差し引く税額が載り、所得・控除の内訳は載らないとされています。本人用には内訳が載りますが、圧着などで保護されます。自治体が説明する通知書の違いを確認しましょう。
「会社には全所得の内訳やキャバクラの店名が、そのまま届く」と決めつけないことが大切です。一方、本人用の書類を自分で見せたり、ほかの情報と結び付いたりする場合もあります。
普通徴収とは?自分で住民税を納める方法
普通徴収は、自治体から届く納税通知書・納付書などに基づき、自分で住民税を納める方法です。口座振替など、使える納付方法は自治体の案内で確認します。税金が免除されたり、所得の情報が自治体へ伝わらなくなったりする制度ではありません。
昼職の給与分は特別徴収のまま、給与以外の所得に対する分を普通徴収にできる場合があります。昼職の住民税まで全部、自宅払いへ変えるための選択欄ではありません。
確定申告では「住民税に関する事項」を確認する
申告対象の年分と、夜の収入の所得区分を確認する。
申告書第二表の「住民税・事業税に関する事項」など、住民税の欄を開く。
「給与、公的年金等以外の所得に係る住民税の徴収方法」で、対象となる所得について「自分で納付」を選ぶ。
送信前に、申告書の確認画面・控えにも選択が反映されているか確認する。
e-Taxの画面構成や表記は年分で変わる場合があります。国税庁のその年分の案内を使ってください。岸和田市の第二表の記載案内にも、対象となる所得と選択欄の説明があります。
同市は、給与以外の所得がマイナスの場合など、希望しても普通徴収にならない場合があると案内しています。チェックを付けたことだけを、取扱いの確定や昼職に知られない保証にしないでください。
報酬の店と給与の店では、普通徴収の扱いが違う
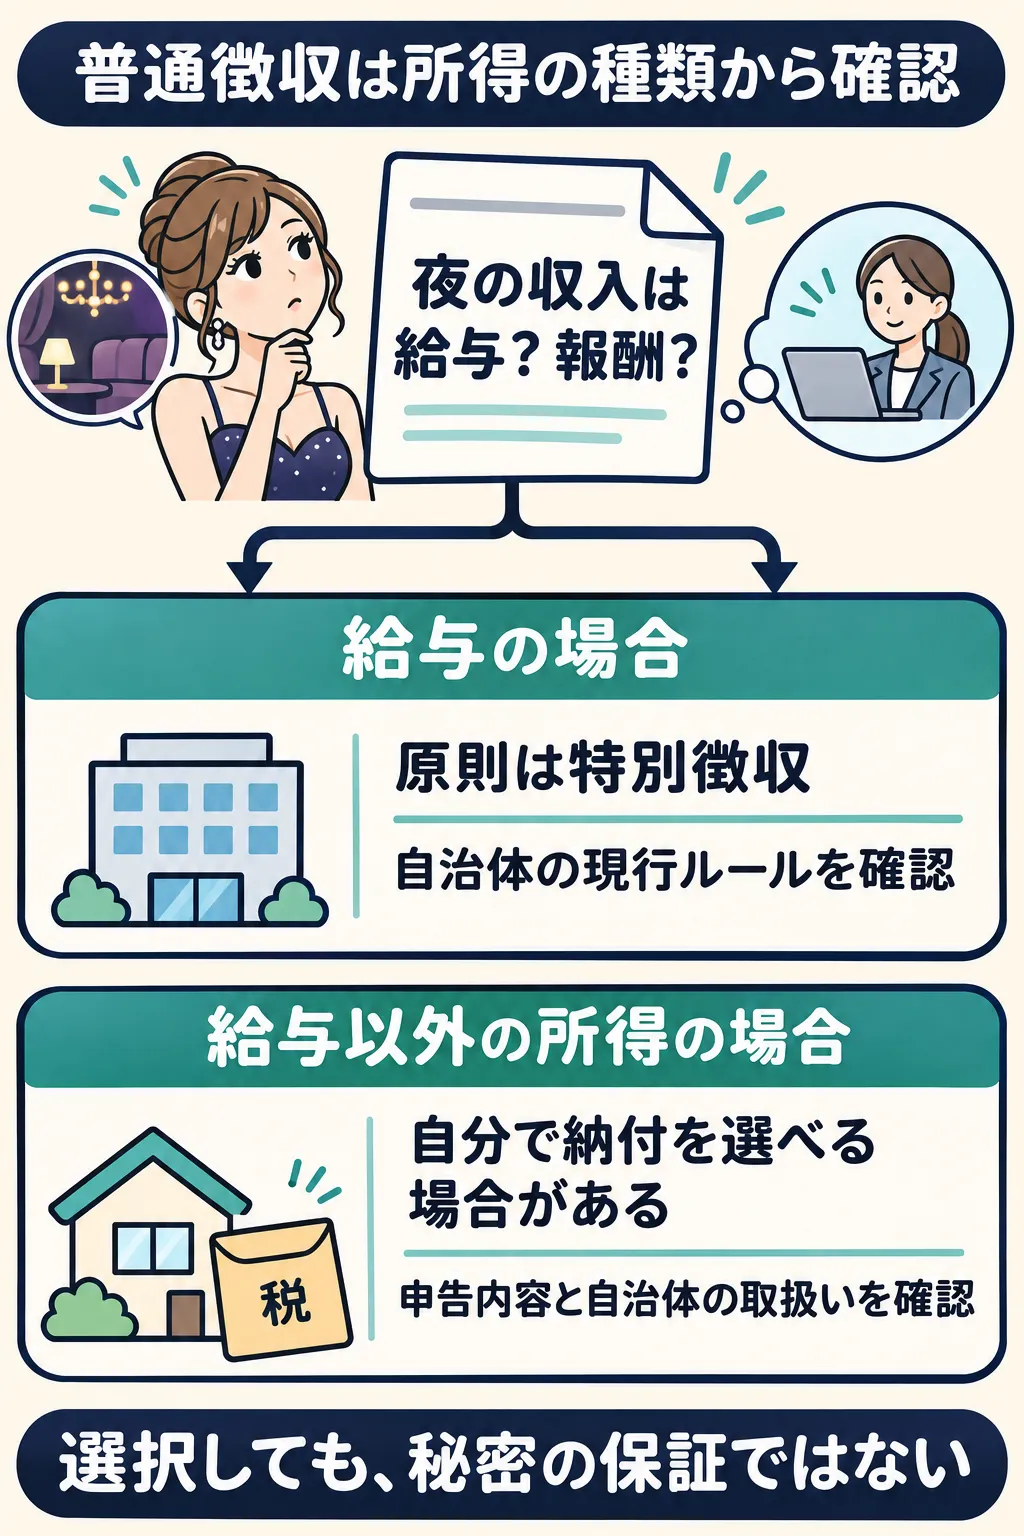
図解は確認順を整理したものです。選択できるかは、所得区分・申告内容・自治体の現行の取扱いで確認します。
給与以外の報酬|所得区分を確認してから選択する
業務の報酬として受け取る場合は、実態に応じて事業所得・雑所得などを確認します。給与以外の所得なら、普通徴収を選べる場合があります。報酬なら必ず事業所得になる、という意味ではありません。
「源泉10.21%」という明細の表示だけで、所得区分は決まりません。ホステス報酬の源泉徴収は、計算期間に応じた控除後の金額に10.21%を掛ける仕組みで、報酬全額へ一律に掛けるとは限りません。実態が給与なら、給与として扱います。国税庁のホステス報酬の説明で確認してください。
源泉徴収された所得税と、翌年度に納める住民税は別です。「店で税金を引かれているから申告や住民税の確認は不要」とは判断できません。店の厚生費などとの違いは、キャバクラの給料から引かれるもの一覧も参考になります。
給与の店|希望だけで分けられるとは限らない
昼職と夜の店の両方が給与の場合は、副業分も原則として主な勤務先での特別徴収となります。給与以外の所得向けの欄にチェックを付けても、給与を報酬へ変えられるわけではありません。
自治体の取扱いは、対象年度と合わせて確認してください。例えば、門真市は2027年度の住民税、つまり2026年中の所得に対する分から、副業給与を含め特別徴収へ統一すると案内しています。門真市の変更時期と給与・給与以外の区別を確認できます。すべての自治体が同じ年度に変更した、という意味ではありません。
確認するのは、勤務先店舗の所在地だけではなく、課税する住所地の自治体のルールです。過去のブログに「給与でも普通徴収にできた」と書かれていても、現在の自分に当てはまるとは限りません。
住民税以外にも知られる経路はある|SNS・来店・マイナンバー
SNS・写真・同僚の来店は、税金とは別の経路
店舗サイトの顔写真、動画、集合写真、お客様の投稿などから、知人に勤務先を知られる可能性があります。顔を出さなくても、声、服装、背景や投稿の組み合わせから気付かれることはあります。店で同僚・取引先と会う場合も、普通徴収では防げません。
会社の副業ルールや届出・許可の手続きも、応募前に確認します。税務手続きが正しくできることと、昼職の規則上認められることは別です。働く日数や帰宅時刻まで含めた店選びは、昼職とラウンジ・キャバクラを掛け持ちする働き方で整理しています。
マイナンバーを提出しただけで、自動的に副業が会社へ通知されるわけではない
デジタル庁は、マイナンバー制度によって副業の事実が新たに判明するものではないと説明しています。番号を提出すると会社が自由に他の所得を検索できる、という仕組みではありません。デジタル庁のマイナンバーと副業に関するQ&Aを確認してください。
ただし、住民税など別の経路は残ります。番号の提出を拒んだり、氏名・収入を偽って申告したりすることを対策にしないでください。会社の規則や必要な手続きを確認して進めましょう。
店へ相談できること|顔出しNG・源氏名・写真の範囲を具体的に決める
「顔出しはできません」だけで終わらせず、どの媒体で、何を掲載できないかまで伝えると、認識の違いを減らせます。
掲載媒体:店舗サイト、求人ページ、Instagram、TikTok、YouTube、店内掲示を分けて確認する。
映り方:顔全体、横顔、声、後ろ姿、集合写真、名前と写真の組み合わせを確認する。
掲載前の確認:誰が確認を受け、どこまで本人の確認後に投稿する運用にできるかを聞く。
源氏名:接客で使う名前と本名の扱いを相談する。申告や契約の必要情報を偽るために使わない。
困ったとき:意図しない投稿や知人の来店があった場合の相談先、削除依頼など店が対応できる範囲を聞く。
店の公式投稿と、お客様など第三者の投稿は管理できる範囲が違います。掲載しない約束だけで、すべての情報拡散を防げるとは考えないでください。条件が合わなければ、応募・入店を見送る選択もあります。
梅田エレナハウスの取材|顔出しなし・掛け持ち・税理士紹介
2026年10月1日の対面取材で、梅田エレナハウス店長の中川さんは、顔出しなし・SNS掲載なしでも勤務でき、昼職との掛け持ちも問題ないと説明しています。これは店舗側の受け入れについての説明です。昼職の就業規則や副業の届出・許可は、別に確認してください。
また、中川さんによると、確定申告を相談したい場合は、インソーグループの顧問税理士を紹介することができます。店のスタッフが申告を代行するのではなく、紹介された税理士へ相談する形です。依頼できる内容・費用・必要書類は、紹介時に確認しましょう。紹介があることを、普通徴収の適用や昼職に知られないことの保証にはできません。
同店の公開紹介には、昼職をメインに続けながら週3回働き、そのうち1回は終電上がりにしている、まゆさんの例があります。これは勤務時間の調整例です。普通徴収を利用できた実績や、昼職に知られなかった実績ではありません。自分のシフト・掲載範囲・明細の発行については、応募前に個別に確認しましょう。
確定申告はいつ・何を用意・どこで行う?
2026年中の所得は、2027年の申告と分けて考える
2026年分の所得税等について、国税庁は2027年2月16日から窓口受付、申告・納付期限は3月15日と案内しています。還付申告はそれより前に提出できる場合があります。国税庁の令和8年分申告期間の案内で、年分・期限・提出方法を確認してください。
所得税の申告と納付、住民税の翌年度の通知は別のタイミングです。店を辞めた後にも関係するため、退店前に明細と担当者の連絡先を確保しておきましょう。
用意するもの|昼職の給与と夜の明細を一緒に集める
昼職の源泉徴収票。夜の仕事も給与なら、その源泉徴収票。
報酬として受け取る場合は、控除前の報酬・バック・源泉徴収額が分かる明細や帳簿。支払調書が手元にあれば、それも照合する。
仕事に必要だった支出の領収書と、用途を記録したメモ。
社会保険料、生命保険料など、使う所得控除に関する資料。
本人確認・e-Taxの利用に必要なもの。還付がある場合は本人名義の受取口座。
現金手渡しや体験入店の分も外さず、受取額ではなく控除前の金額から整理します。支払調書が届くまで何もできないとは限りません。書類不足は、残っている明細や振込記録を持って税務署・税理士に相談してください。
作成から提出までの流れ
所得区分と申告の要否を確認する。店での呼び方だけで決めず、契約と実際の働き方を確認する。
年ごとに収入・経費・源泉徴収をまとめる。昼職やほかの仕事の分も確認し、私的な支出を混ぜない。
国税庁の確定申告書等作成コーナーなどで作成する。e-Taxで送信するほか、所轄税務署へ書面で提出する方法もある。
住民税の選択欄を確認する。給与以外の対象所得について普通徴収を希望する場合は、「自分で納付」を選び、控えを残す。
提出・納付を終え、翌年度の通知を確認する。所得税の納付と住民税の支払いを混同しない。希望と違う徴収方法に見えるときは、自治体へ取扱いを確認する。
個別の経費や所得区分、申告書の作成・代理を依頼したい場合は税理士へ。詳しい計算や記録の方法は、キャバ嬢の税金と確定申告の総合ガイドにつなげて確認できます。
20万円以下の申告不要制度と、住民税の申告は別
一定の給与所得者には、給与・退職所得以外の所得が年間20万円以下などの条件で、所得税の確定申告を不要とする制度があります。全員に使える制度ではなく、住民税の申告不要を意味するものでもありません。国税庁の給与所得者の申告要否と自治体の案内で確認してください。
昼職も夜の仕事も給与なら、年末調整されなかった給与の収入金額などによる別の判定があります。医療費控除などで確定申告をする場合にも、少額の所得を勝手に除かないようにしましょう。
応募前の確認メモ|店・自治体・税理士の役割を分ける
昼職の会社:就業規則、副業の届出・許可、勤務時間や情報管理のルール。
夜の店舗:給与か報酬かの説明、明細、顔出しと掲載確認、出勤・退勤時間。
住所地の自治体:所得区分と対象年度に応じた徴収方法、申告方法、希望どおりにならない場合の取扱い。
税務署・税理士:所得区分、必要経費、所得税の申告要否と手続き。
自治体への確認文例:「昼の給与とは別に、接客の仕事の収入があります。給与か報酬かを確認しています。該当年度の住民税について、給与以外の所得を自分で納付する場合の記載方法と、給与の場合の取扱いを教えてください。」
休職中の方は、通常勤務中の掛け持ちとは別に、休職目的や受けている給付の確認が必要です。休職中にラウンジで働く前の確認順を参考にしてください。
まとめ|普通徴収だけに頼らず、働く条件を先に確認する
普通徴収は住民税を自分で納める方法であり、副業を秘密にする保証ではありません。所得区分と自治体の現行案内を確認し、必要な申告・納付を行いましょう。顔出しや写真掲載、昼職の副業手続きは別に整理します。
レクタスタッフには、出勤日数・退勤時刻・顔写真の掲載希望など、店舗選びの条件を相談できます。「昼職と掛け持ちで、顔出し不可、週○日・○時までを希望しています」と伝えてください。税務判断や申告の代理、昼職に知られないことの保証をレクタへ依頼する案内ではありません。
レクタの店舗検索で希望エリア・キャバクラを選んで比較する、または掛け持ち・掲載条件をレクタスタッフにLINEで相談するから進めます。掲載できる範囲やシフトの希望がある場合は、応募前の相談で具体的に伝えましょう。
この記事について
執筆・編集:レクタ編集部。国税庁、自治体、デジタル庁の公開資料を2026年11月4日に確認し、昼職と掛け持ちする女性向けに整理しました。税理士による個別監修・税務判断ではありません。
取材協力:梅田エレナハウス店長・中川さん。2026年10月1日の対面取材について、顔出し・SNS掲載なしの勤務、昼職との掛け持ち、インソーグループの顧問税理士の紹介に関する発言要旨を依頼者から提供いただきました。本文では要約して掲載しています。税制度の説明は公的資料に基づき、店長による税務監修としては扱っていません。まゆさんの勤務例は同店の既存の公開紹介によるもので、今回取材の新たな発言ではありません。
女性求職者向けに店舗条件と公的資料を照合して編集しています。個別の税務相談や申告代理は税理士などの専門窓口へ確認してください。