2026.11.05
キャバクラのインボイス控除2%とは?引かれる人・引かれない人と確認方法
キャバクラの「インボイス控除2%」は、店舗が報酬から差し引く項目の名前です。国がキャスト全員に課す2%の税金ではありません。登録の有無だけでなく、契約の区分、対象額、店の精算ルールを確認しましょう。
未登録なら、どの店でも2%引かれる?
今後は何が変わる?控除額も自動的に増える?
登録して控除をなくす方が得?面接では何を聞く?
この記事では、銀座8店の掲載例と公的資料から、対象者、計算、制度の変更日程、登録のメリット・負担を整理します。北新地アンジュールの対面取材で聞いた、早めの申告準備という現場の見方も紹介します。
インボイス控除2%とは?店の控除と税金は別
インボイスは、取引先が消費税を計算する際に使う、登録番号などの載った適格請求書です。店が納める消費税から、報酬などの支払いに含まれる消費税を差し引く仕組みを「仕入税額控除」といいます。
個人事業主として働くキャストが未登録だと、店側の仕入税額控除に影響することがあります。その負担への対応などとして、報酬から一定額を引く名目が「インボイス控除」です。2%は法律で決められたキャストの税率ではなく、店舗の提示条件です。
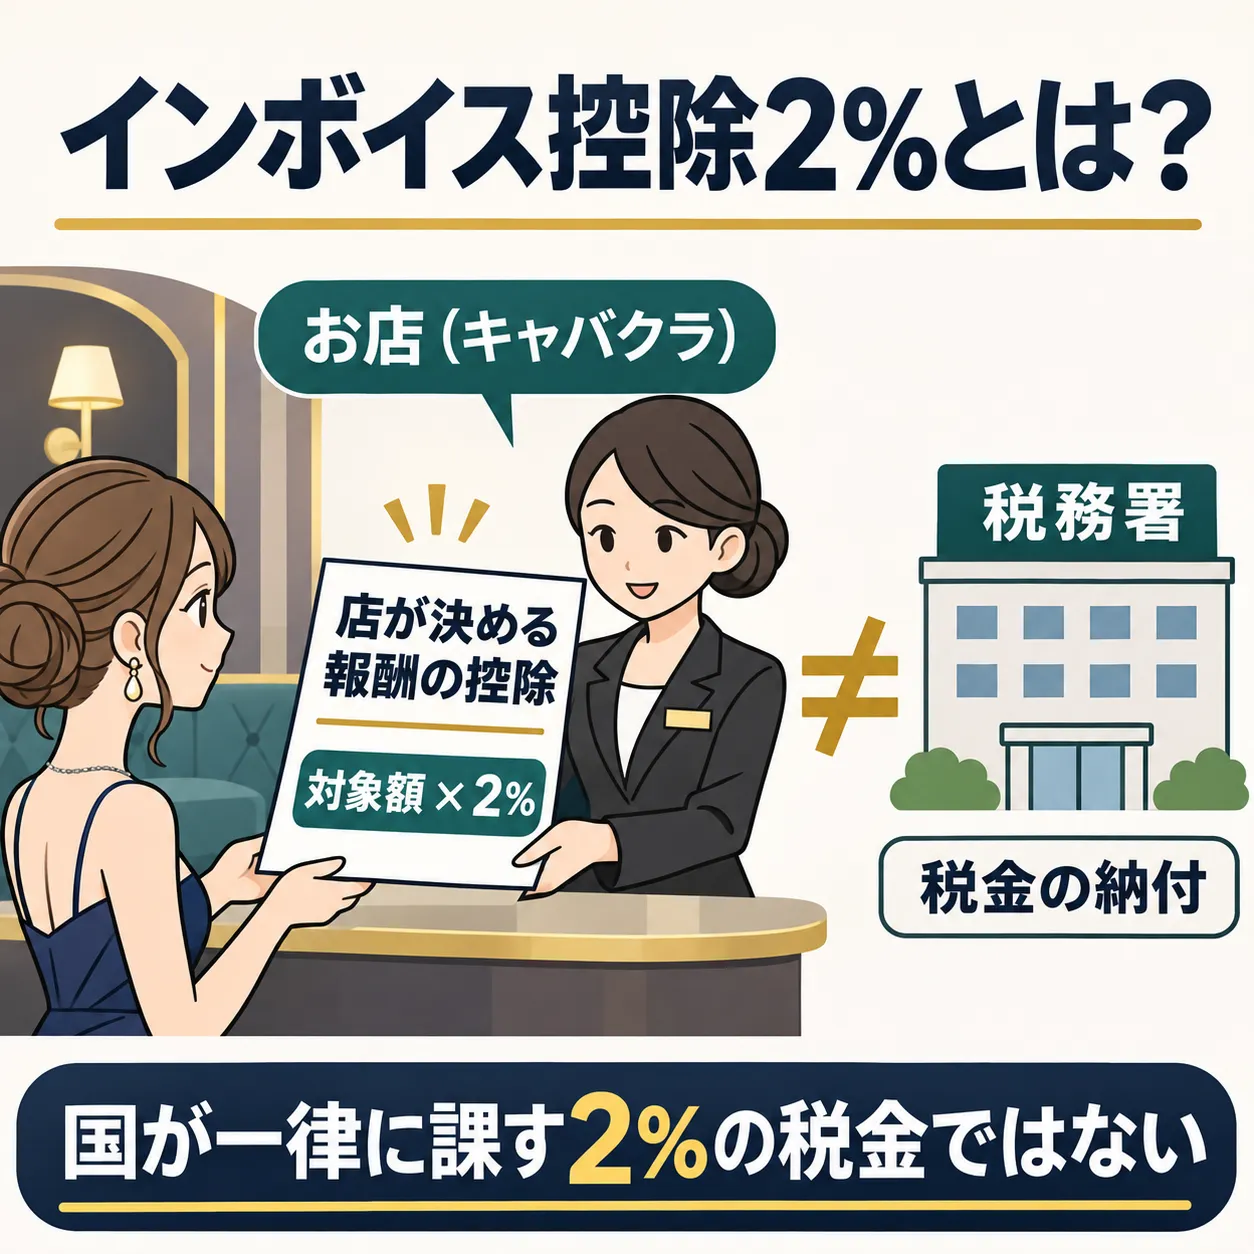
未登録の相手への支払いでも、店側には一定割合を控除できる経過措置があります。「店が消費税を一切控除できないから、必ず2%引く」という制度ではありません。店の課税方式や取引条件でも事情は変わります。制度の基本は、国税庁のインボイス制度の説明で確認できます。
店で2%を引かれても、自分の消費税を納めたことにはなりません。所得税の源泉徴収、厚生費、ヘアメイク代とも別項目です。明細の名称と契約上の内容を照合してください。
引かれる人・引かれない人|登録の有無だけで即決しない
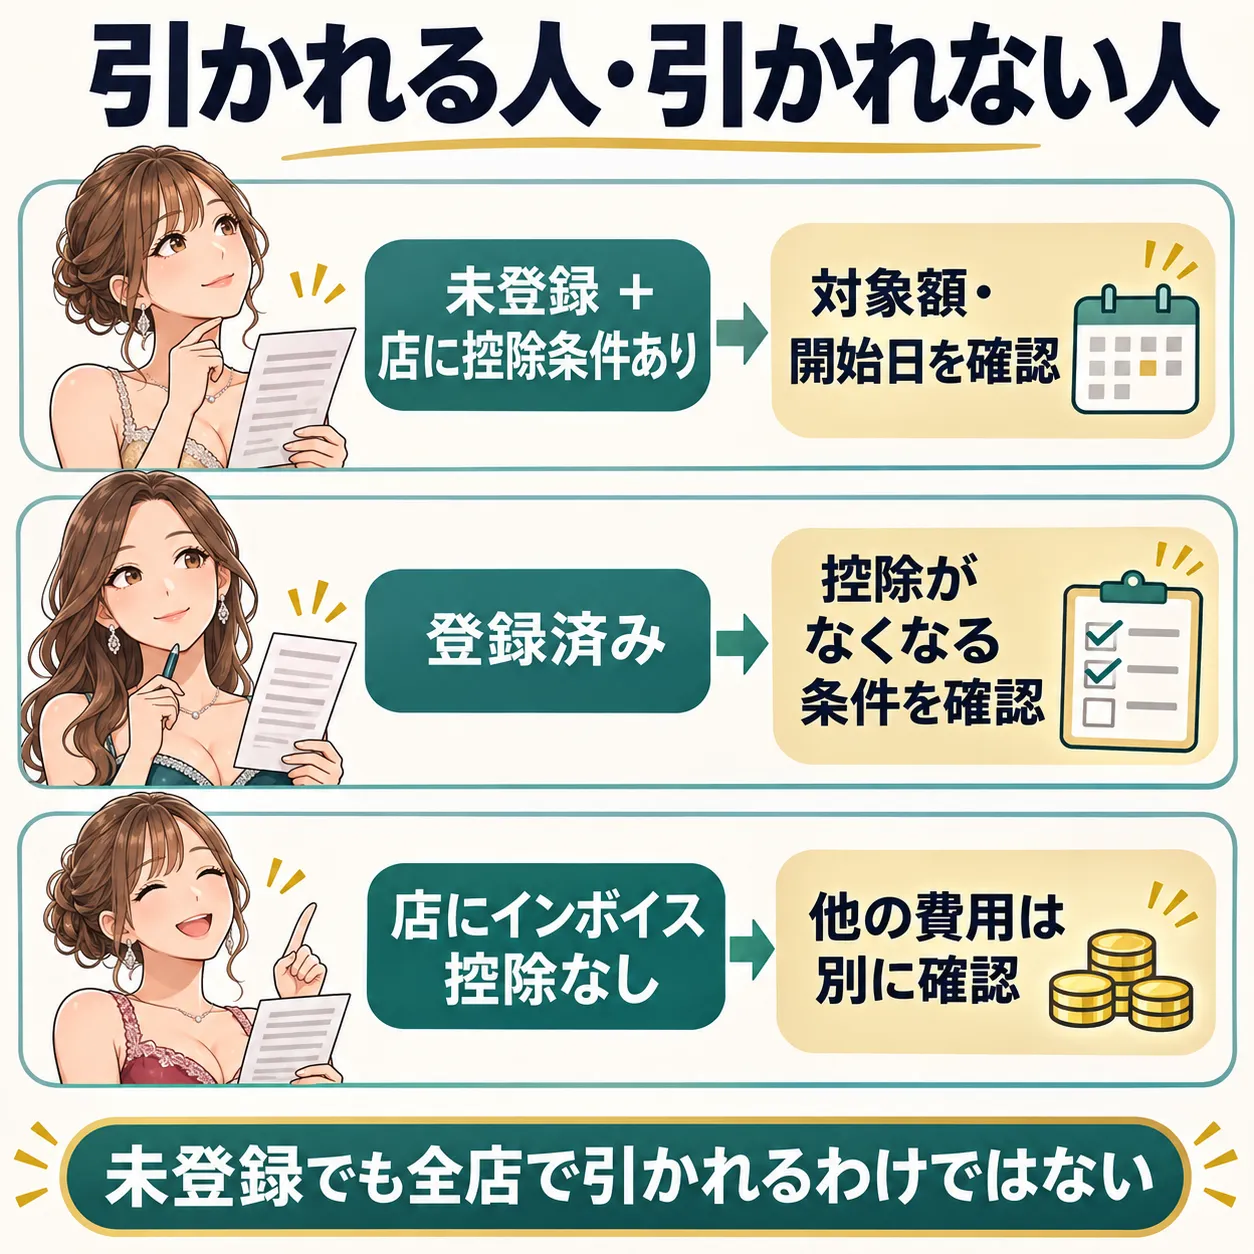
掲載例には「未登録の人は2%、登録している人は控除なし」という店があります。ただし、未登録なら全店で引かれるわけではありません。最初からインボイス名目の別控除がない店もあります。
未登録で、店に2%控除の条件がある人:対象額や適用開始日を確認します。
登録済みの人:控除をなくす条件、登録番号の提出先、反映される精算分を確認します。
店に別控除がない人:「インボイス控除なし」と、厚生費など他の控除もないことは別です。
また、実態が雇用による給与なのか、業務の報酬なのかで税務の出発点が違います。雇用契約に基づく給与・賃金自体は、消費税の課税対象ではありません。「キャバ嬢は全員個人事業主」とは決めつけず、契約名だけでなく働き方も確認しましょう。根拠は国税庁の不課税取引の説明です。
給与明細のほかの差引きも含めて見たい方は、キャバクラの給料から引かれるものと明細の確認方法を参考にしてください。
今後インボイスの負担は上がる?2026年改正後の日程
店側の経過措置は段階的に縮小しますが、キャストの控除率が毎年自動的に上がる法律ではありません。次は、未登録者等への課税仕入れについて、店側が消費税相当額から控除できる割合です。報酬から引く率ではありません。
2023年10月1日〜2026年9月30日:80%を控除できる期間。
2026年10月1日〜2028年9月30日:70%。2026年11月時点はこの期間です。
2028年10月1日〜2030年9月30日:50%。
2030年10月1日〜2031年9月30日:30%。
2031年10月1日以降:この経過措置による控除はなくなります。
国税庁の2026年度改正・7割/5割/3割控除の案内に基づく日程です。経過措置には保存要件や上限などがあります。店が簡易課税等を使う場合を含め、すべての店舗に同じ負担額が生じるわけではありません。
仮に報酬に含まれる消費税相当額が5万円で、この経過措置を使う場合、控除できない部分は、70%の期間に1万5,000円、50%なら2万5,000円、30%なら3万5,000円、終了後は5万円です。店側の計算を単純化した例で、この金額をそのままキャストへ請求できる、という意味ではありません。
北新地アンジュールの取材でも、制度の移行に伴う負担を見据え、早めに明細を整理して申告や登録を検討するという問題意識がありました。ただし、店の2%を何%に変更するか・いつ変更するかは、法定の日程とは別の条件です。変更の説明を受けたら、新しい率・対象額・適用日を書面で確認してください。
銀座8店の掲載例|2%の店と別控除なしの店
以下は、2026年11月5日に公開店舗ページで再確認した掲載情報です。登録で控除がなくなると書かれている店と、2%の記載だけの店を分けています。この8店は比較用に選んだ例で、銀座全体の割合を示す調査ではありません。
インボイス名目2%の記載がある4店
根拠は、銀座キャバクラの雑費・厚生費一覧の各店の記載です。厚生費、衣装、ヘアメイクなどは別にあります。2%の有無だけで受取額や働きやすさを決めず、自分の勤務予定と報酬条件を合わせて比べましょう。
月にいくら引かれる?時給分とバックを含む計算例
計算式は「店が2%を掛ける対象額 × 0.02」です。店から「月収の2%」と言われたら、月収が時給分だけを指すのか、バックを含む控除前報酬なのかを聞いてください。バックとは、指名などに応じて加わる報酬です。
レクタで確認している割合控除の基本的な見方は、バックを含む控除前報酬を対象にする形です。例えば、時給分40万円+バック10万円=対象50万円なら、2%で1万円です。店が明示した例外や、税込・税抜、他の控除との順序は個別に確認します。
次は、対象額を変えた単純計算です。金額は説明用の仮定であり、実在キャストの月収、店舗の募集額や保証額ではありません。ほかの税金・費用は計算に入れていません。
対象月額20万円 × 2% = 4,000円
対象月額50万円 × 2% = 10,000円
対象月額100万円 × 2% = 20,000円
バックも対象なら、同じ時給分でも控除額は変わる
仮に、時給分40万円・バック10万円だった場合を比べます。時給分だけが対象なら、40万円 × 2% = 8,000円です。バック込み50万円が対象なら、50万円 × 2% = 10,000円です。
この差は、税率の違いではなく計算対象の違いです。特定の店の計算方法を示した例ではありません。税込・税抜の別、ほかの控除の前後、端数処理も確認しましょう。2%を引いた残額だけを「手取り」と呼ぶと、ほかの控除を見落とすことがあります。
インボイス登録した方が得?2%だけで判断しない
登録して店の控除がなくなっても、必ず得とはいえません。免税だった人が登録すると、原則として消費税の申告・納税が必要になります。記帳、請求書の対応、申告や税理士への依頼に掛かる負担も考えます。
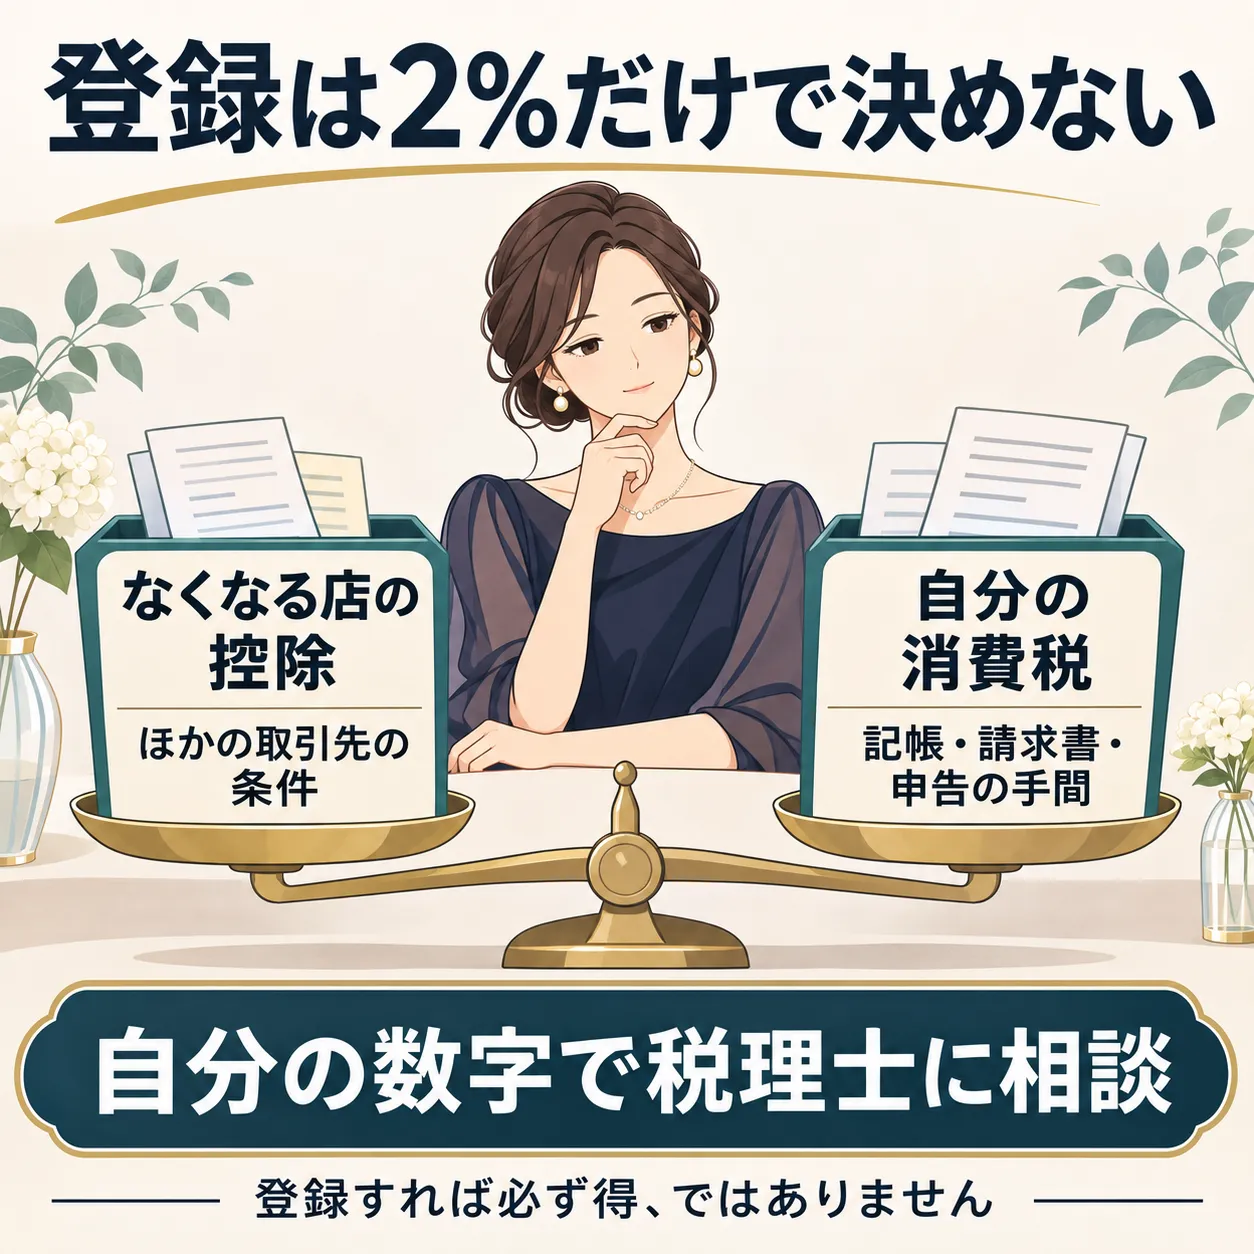
登録のメリットとデメリットを分ける
メリットになり得ること:条件を満たせば店のインボイス控除がなくなる。適格請求書を発行でき、登録番号付きの請求書を求めるほかの取引先にも対応できる。
増える負担:消費税の申告・納税、請求書や帳簿の対応が必要になる。税理士等へ依頼する場合は費用も確認する。
登録だけでは決まらないこと:時給、指名数、取引先の評価、昼の仕事への転職や事業の成功。登録の有無だけで保証されるものではない。
昼に自分の事業もしている方は、夜の店だけでなく、その取引先が必要とする請求書や取引条件も確認しましょう。「未登録だと印象が悪い」と一律に決めるのではなく、今後どんな相手と取引する予定かを判断材料にします。
「年収1,000万円以下なら必ず免税」という理解も正確ではありません。個人事業者は原則として前々年の課税売上高などで判定します。給与収入・必要経費を引いた所得・課税売上高は別です。登録済みの場合や特定期間の条件など、免税にならない場合もあります。国税庁「納税義務の免除」で判定の原則と例外を確認できます。
未登録のまま働く場合:店で年間いくら引かれる見込みか。ほかの取引先への影響はあるか。
登録する場合:店で控除がなくなる金額と、自分の消費税・事務負担を比較する。
すでに課税事業者の場合:未登録だから免税だとは考えず、登録と納税を別々に確認する。
本人の2割・3割特例は、店の2%控除と別の計算
「2割特例」は、一定の要件を満たす場合に、売上に係る消費税額の2割を納付税額とする制度です。2026年9月30日までの日を含む課税期間が対象で、通常の暦年課税の個人事業者では2026年分までが対象範囲です。報酬全額の20%を納める、という意味ではありません。要件は国税庁の2割特例の概要で確認できます。
2027・2028年分には、登録を機に免税から課税になった一定の個人事業者を対象に、売上税額の3割を納付額とする特例があります。すべての人が使える制度ではなく、簡易課税等との比較も必要です。店側の7割/5割/3割控除とも、計算する人・対象額・期間が違います。
税務相談には、契約書、最近の明細、前年・前々年の収入や課税売上高が分かる資料を用意すると話を整理しやすくなります。所得税や申告の基本は、キャバ嬢の税金と確定申告の解説で確認できます。
AIを使う税務調査と申告準備|登録すれば安心、ではない
国税庁は、所得税等の調査対象の選定にAIを活用していると公表しています。国税庁の所得税・消費税の調査状況で、その取組を確認できます。ただし、夜職の全員がすぐに把握されることや、特定の人にいつ調査が来るかを示す資料ではありません。
インボイス登録は、無申告を解消する手続きや税務調査を避ける方法ではありません。所得税の確定申告、インボイスの登録申請、登録後の消費税申告は別です。必要な申告は登録の有無と切り離して確認しましょう。登録自体の手続きは国税庁の登録申請案内にあります。
早めに始めたいのは、日払いを含む報酬明細・入金記録・経費の領収書を残すことです。過去に申告していない年がある場合も、自己判断で放置せず税理士や税務署へ相談してください。久保田マネージャーの取材でも、申告準備を先延ばしにしないことへの注意が示されました。
面接で聞く3つの質問|明細例を見ながら確認
何に2%を掛けますか?時給分だけか、バック込みか。税込・税抜、ほかの控除との計算順も聞きます。
登録したら、この控除はなくなりますか?番号の提出方法と、いつの勤務・精算分から変わるかを確認します。
明細のどの欄に、対象額と控除額が出ますか?ほかの税金名目や厚生費に含まれていないか、二重に引かれないかも確認します。
そのまま使える確認文:
インボイス2%は、時給分とバックのどこまでが対象ですか? 登録番号を提出した場合、いつの精算分から控除がなくなりますか? 対象額と控除額が分かる明細例も見せていただきたいです。
返答は、募集画面や条件書と一緒に残しておきましょう。説明と明細が違う場合は、対象期間と計算根拠を担当者に確認します。
インボイスを理由にした値下げが、すべて当然に認められるわけではありません。一方的な変更などは取引法上の問題になる場合があります。個別の適法性は断定せず、公正取引委員会のインボイス対応Q&Aなどを確認し、必要に応じて専門家や公的相談窓口へ相談してください。
まとめ|控除条件は店へ、登録・税金の判断は税理士へ
先に確かめたいのは、2%の対象額、登録した場合の扱い、明細での表示の3つです。「控除なし」でも、ほかの勤務費用が少ないとは限りません。給与条件と費用を合わせて、続けられる店を選びましょう。
自分で比べる方は、上の店舗カードやレクタTOPのエリア・業種検索から候補を探せます。控除率だけで選ばず、出勤予定と報酬・費用全体を確認してください。説明を受けてから入店を見送る選択もできます。
店の控除条件が分からない方は、レクタスタッフに希望エリアと「対象額・登録後の扱い・明細のどこが分からないか」を伝えてください。レクタへの相談は店舗条件の確認窓口であり、税額の判定や登録の損得についての税務相談とは分けて利用してください。
この記事について
執筆・編集:レクタスタッフ。2026年10月1日に北新地アンジュールの久保田マネージャーへ対面で取材した、制度の負担と早めの申告準備に関する要旨を整理しました。税務の監修ではありません。制度・改正日程は2026年11月5日に国税庁等の資料を確認し、現場の見解と分けています。
銀座8店はレクタの費用一覧と公開店舗ページの掲載比較で、久保田さんが各店の条件を説明・保証したものではありません。キャストの実収入調査ではなく、計算も説明用の仮定です。店の控除と税務上の扱いは各自で確認し、個別の申告・登録判断は税理士等へ相談してください。図解・サムネイルは説明用のAI制作画像です。
レクタの掲載情報と公的資料を分けて確認し、応募前に確かめたい費用を整理しています。個別の税務判断や税理士による監修ではありません。
この記事で紹介したお店
 キャバクラ
体入 ¥5,000〜¥8,000
銀座 77 (セブンティセブン)
銀座
 キャバクラ
体入 ¥5,000〜¥8,000
銀座 モノリス (CLUB Monolith)
銀座
 キャバクラ
体入 ¥20,000〜¥50,000
銀座 ジャングル東京 (Jungle Tokyo Ginza)
銀座
 キャバクラ
体入 ¥7,000〜¥15,000
銀座 ボリバード (Boulevard)
銀座
 キャバクラ
体入 ¥4,000〜¥8,000
銀座 ルージュ (Rouge)
銀座
 キャバクラ
体入 ¥5,000〜¥8,000
銀座 JJ (ジェイジェイ)
銀座
 キャバクラ
体入 ¥5,000〜¥10,000
銀座 エス (CLUB S)
銀座
 キャバクラ
体入 ¥2,500〜¥5,000
銀座 ひめらぎ (皇)
銀座