2026.11.04
キャバクラと扶養|103万・130万の違いと親・夫に収入が伝わる仕組み
キャバクラで働いても、すぐに家族の扶養を外れるとは限りません。ただし「103万円以内なら大丈夫」「130万円までなら親にも夫にも知られない」とは言えません。税金と健康保険では、見る金額も期間も違います。
親の扶養と夫の扶養では、何を確認すればいい?
キャバクラの収入が報酬なら、給与の年収の壁は使える?
収入はどんな書類から伝わり、働く前に何を準備すればいい?
この記事では、扶養の仕組みと親の税負担の変化、家族と相談した匿名女性の経験、収入の記録方法を説明します。後半は、通える地域で初心者向けの店を探す手順です。制度の確認日は2026年11月5日です。税金・保険の個別判定は、各窓口や税理士に確認してください。
扶養は2種類|税金と健康保険を分けて確認する
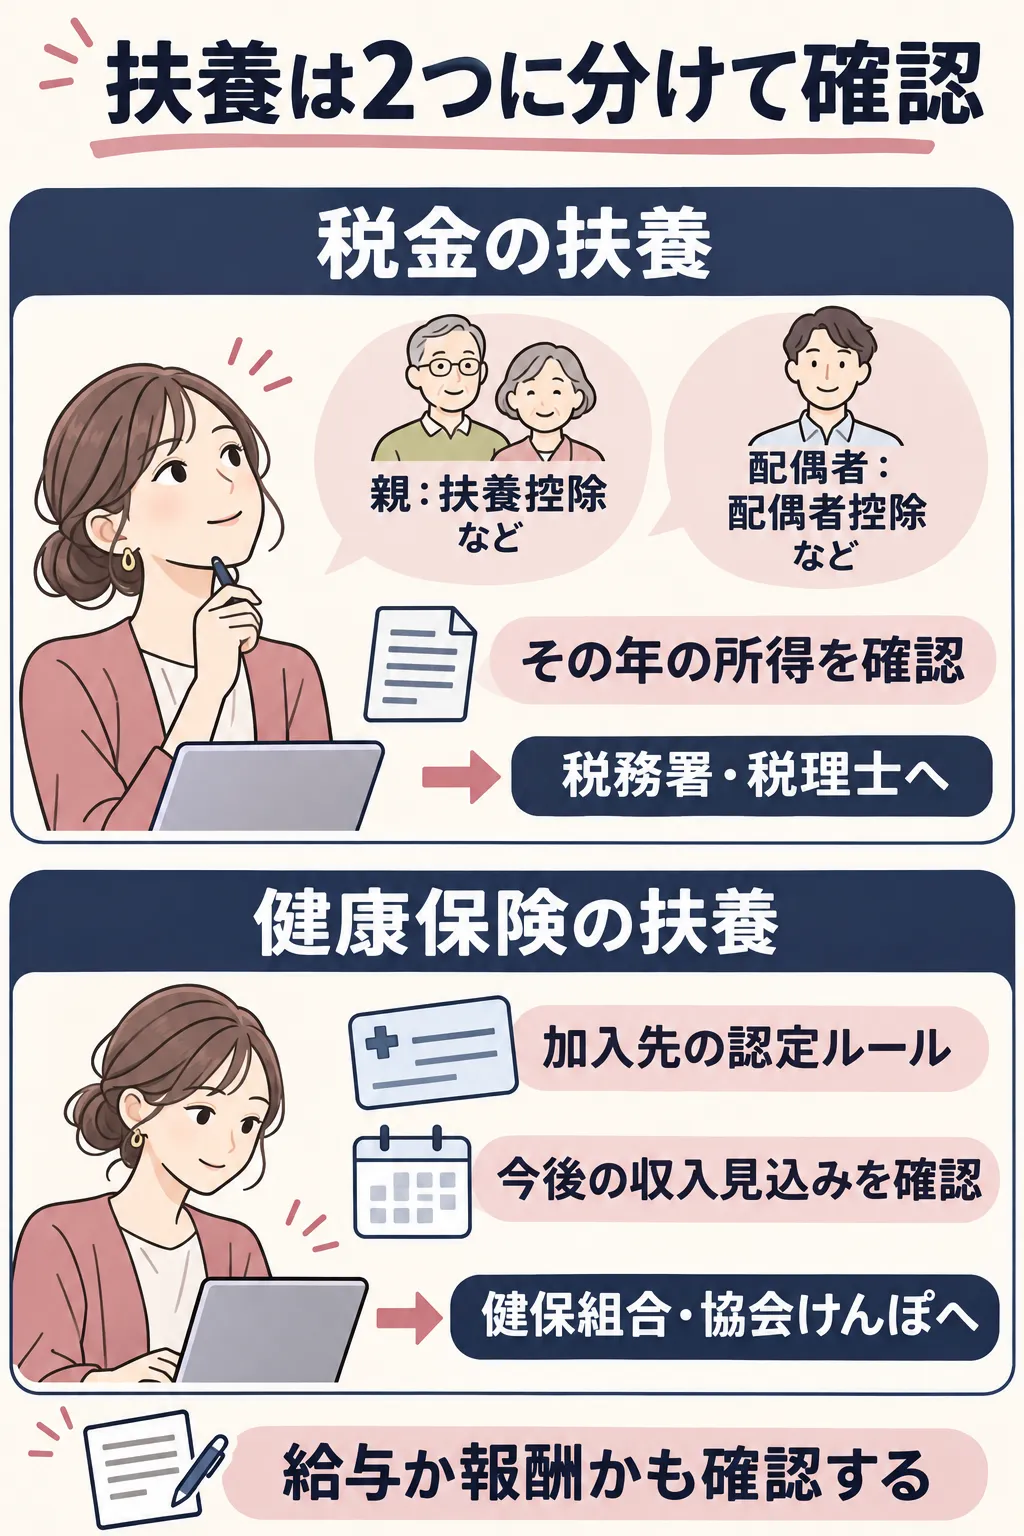
最初に分けたいのは、家族の税金が軽くなる制度と、家族の健康保険の被扶養者になる制度です。一方の条件を満たしても、もう一方まで自動的に認められるわけではありません。
税金の扶養|親の控除と、配偶者の控除は別
親の場合は扶養控除など、夫婦の場合は配偶者控除・配偶者特別控除などを確認します。基本となるのは、その年の自分の所得です。親族関係、生計、年齢、扶養する側の所得など、制度ごとの条件もあります。
自分に所得税がかからないことと、親や夫が控除を受けられることは別です。また、19〜22歳の子に関する特定親族特別控除や、配偶者特別控除には段階的な仕組みがあります。一つの基準を超えた瞬間に、家族の控除がすべてゼロになるとは限りません。
健康保険の扶養|加入先と、今後の収入見込みを見る
親や夫が会社員などの場合は、加入している健康保険の認定条件を確認します。原則的な確認は、過去の暦年の合計だけでなく、今後1年間の収入見込みです。同居・別居、仕送り、生計維持などの条件も関係します。
自分の勤務先で健康保険・厚生年金の加入対象になる場合は、その確認も必要です。年収だけで家族の扶養に残れるとは判断できません。親や夫が国民健康保険の場合には、会社員の健康保険のような被扶養者制度はありません。国民健康保険の扶養に関する自治体の案内も参考になります。
なお、親の健康保険の扶養に入っていても、国民年金の保険料が自動的に不要になるわけではありません。学生も原則20歳から加入が必要です。配偶者に関する第3号被保険者の手続きや、学生納付特例などは、日本年金機構の20歳からの手続きで別に確認してください。
103万・130万はそのまま使える?2026年の確認ポイント
「103万円」は、2026年の一律の扶養基準ではない
103万円は、以前の給与収入を前提に使われてきた数字です。報酬にも、現在の税金にも、そのまま当てはめないでください。
2026年分に適用される改正では、扶養親族等の所得要件は合計所得62万円以下です。2026・2027年分について、収入が給与だけなら136万円以下に対応します。これは収入に関する要件であり、扶養の全条件を示す数字ではありません。
この改正は2026年12月1日施行で、2026年分から適用されます。11月までの給与の源泉徴収事務は変更されず、年末調整での適用などに注意が必要です。国税庁の2026年度改正資料で、対象年と適用時期を確認しましょう。住民税の年度や非課税基準も、所得税とは別に自治体へ確認してください。
「130万円未満」と「150万円未満」は対象が違う
健康保険では、一般的な年間収入要件は130万円未満です。ただし年齢などによる別の取扱いがあります。
2025年10月1日以降、19歳以上23歳未満の方は、配偶者を除き、年間収入要件が150万円未満になりました。年齢は認定日の属する年の12月31日時点で判定します。学生かどうかだけで決まる制度ではありません。
19〜22歳でも、夫の被扶養者である妻に150万円の扱いをそのまま使うことはできません。ほかの認定条件も残ります。最新の金額と対象は、日本年金機構の19〜22歳の被扶養者に関する案内と、実際の加入先に確認してください。
扶養を外れると親の税金はいくら増える?控除と受取額の変化
親の給与総額がそのままでも、控除が減ると税負担が増え、税金を引いた後の受取額が少なくなる場合があります。所得控除は、税金を計算する前の所得から差し引ける額です。「63万円の控除がなくなる」と「税金が63万円増える」は同じではありません。
19〜22歳は、基準を少し超えたら控除ゼロとは限らない
2026年分の所得税では、年末年齢19〜22歳などの条件を満たす子の特定扶養控除は63万円です。子の合計所得が62万円を超えても、特定親族特別控除により、85万円以下までは63万円の控除が維持されます。その後は段階的に減り、123万円を超えるとこの特別控除もなくなります。国税庁の特定親族特別控除の表で確認できます。
これは報酬の入金総額ではなく、ほかの仕事も合わせた合計所得の話です。税の控除が残っていても健康保険の認定は別です。夫婦の配偶者控除にも、この子の数字をそのまま使いません。
ビフォー・アフター|親の控除が全てなくなる仮の計算例
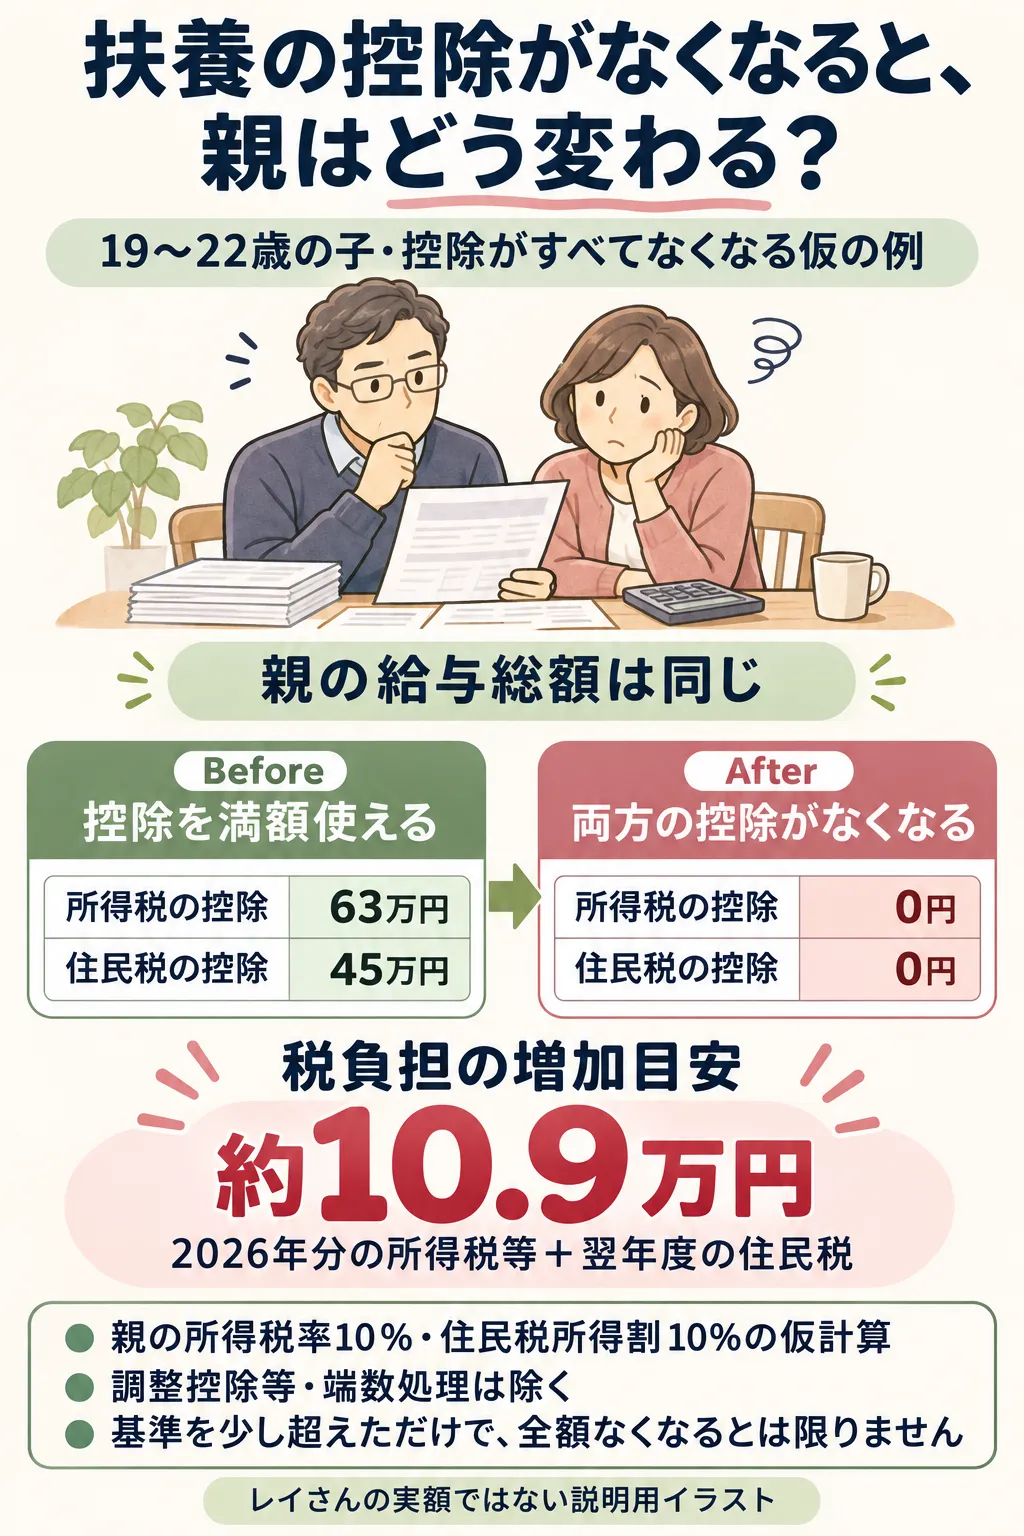
図は、2026年末の子の年齢が19〜22歳で、生計などの条件を満たす親子の説明用の計算例です。親の所得税の控除63万円・住民税の控除45万円を満額使える状態と、子の合計所得123万円超などで両控除が全てなくなる状態を比べます。親の増えた課税所得部分が全て所得税10%の範囲に収まり、住民税所得割10%、ほかの条件は同じと仮定します。
所得税の増加:63万円×10%=63,000円。
2026年分の復興特別所得税の増加:63,000円×2.1%=1,323円。
翌2027年度の住民税所得割の増加:45万円×10%=45,000円。
合計は端数処理前で109,323円、約10.9万円の負担増という概算です。親の税金の総額が0円から10.9万円になる意味ではありません。所得税と翌年度の住民税を合わせた比較で、同じ日に一括で引かれる額でもありません。調整控除などの税額控除、税率帯の変化、非課税判定、端数処理は含めていません。実際の増加額は家庭ごとに異なります。
控除額は国税庁の扶養控除と大阪市の所得控除の案内、対象年度は2027年度住民税の改正案内で照合しています。率の根拠は所得税の税率と大阪市の住民税の計算です。子の年齢が違う家庭や、配偶者のケースは別に計算してください。
レイさんの経験|扶養の話をきっかけに、親と夜の仕事と仕送りを相談
レクタ経由で梅田のキャバクラに入店したレイさん(仮名)は、20〜22歳の間に働いた経験について、最初の1年間は扶養を外れないよう意識していたと振り返っています。2年目には扶養を外れることを親へ相談しました。そのときに初めてキャバクラ勤務を伝え、親は驚いたとのことです。
親の税金が増えることも話し合い、レイさんは増税分を仕送りで補ったと説明しています。上の約10.9万円はレイさんの実額や仕送り額ではありません。当時の所得・税率・金額を検証した事例ではなく、家族と負担を相談した一人の経験です。健康保険の扱いは、税金とは別に加入先へ確認してください。
仕送りは家族内での負担の分け方であり、親の税金をなくしたり、本人の扶養判定の所得を減らしたりする制度ではありません。自分の税金・保険料、学費や生活費も含めて相談しましょう。全員が親の増税を補わなければならない、という意味でもありません。
キャバクラの給与と報酬では、扶養の計算が変わる
報酬で受け取るケースが多い、というのがレクタの現場感です。ただし、キャバクラなら全員が同じ契約・所得区分になるわけではありません。実態が給与に当たる場合もあります。時給で計算されること、店で「給料」と呼ぶこと、明細に10.21%とあることだけでは決まりません。
給与に当たる場合:原則として、給与収入から給与所得控除を引いて所得を計算します。
業務の報酬に当たる場合:事業所得・雑所得などの区分を確認します。基本となるのは、報酬の収入から認められる必要経費を引く考え方です。報酬なら必ず事業所得、という意味ではありません。
昼のバイトと夜の報酬がある場合:それぞれの所得を整理してから、家族の控除に関わる合計所得を確認します。給与向けの年収ラインだけでは判断できません。
源泉徴収は、支払いの際に税金を前もって差し引く仕組みです。ホステス報酬には、計算期間に応じた控除後の金額に10.21%を掛ける計算があり、単純に報酬全額の10.21%とは限りません。源泉徴収された後の振込額を、扶養判定の収入・所得として使わないことが大切です。国税庁のホステス報酬の源泉徴収の説明を確認してください。
「控除」は全部同じではない|源泉税・店の差引・必要経費
源泉徴収税:所得税等の前払いです。差し引かれた分だけ扶養判定の所得が減るわけではありません。
店の差引項目:ヘアメイク・送り・厚生費など、明細上で引かれる項目です。全てが税金や、そのまま税務上の必要経費になるとは限りません。
税務上の必要経費:仕事との関係や記録により認められる費用です。私生活の支出と分けます。親への仕送りや、所得税・住民税をそのまま必要経費にはできません。
ホステス報酬の源泉税では「5,000円×計算期間の日数」を差し引く計算があります。この日数は単なる出勤日数ではなく、支払額の計算の基礎となった期間の全日数です。この源泉税用の控除を、そのまま年間所得の必要経費として引く計算はしません。必要経費の基本は国税庁の必要経費の説明も確認してください。
また、健康保険で差し引ける経費は、税務上の必要経費と同じとは限りません。健康保険組合の自営業収入に関する説明でも区別されています。「確定申告の所得が基準内だから保険も大丈夫」とは判断せず、加入先の認める経費を確認しましょう。
所得区分や申告準備の全体像は、キャバ嬢の税金と確定申告ガイドで整理しています。
親や夫にバレる?収入が伝わる3つの経路
収入があると分かることと、キャバクラの店名・仕事まで分かることは別です。一方で、書類を一緒に確認する過程で勤務内容の説明が必要になる場合はあります。「絶対に知られない」という保証はできません。
1.扶養控除・配偶者控除の確認や訂正
親や夫が申告した所得の見積額と実際の所得が違うと、控除の見直しが必要になる場合があります。勤務先での年末調整のやり直しや、税務署からの確認などを通じ、本人へ収入を尋ねるきっかけになります。
年末調整後でも、控除対象の変更により不足税額を徴収する場合があります。国税庁の扶養親族等の異動後の取扱いを確認し、見込みと違ったと分かった段階で相談してください。働いた瞬間に、親や夫へ店名の通知が自動送信されるという説明ではありません。
2.自宅へ届く住民税の納税通知書など
住民税の通知は、納め方に応じて自宅や自分の勤務先へ届きます。自宅で通知物を見られたり、家族に内容の説明を求められたりすると、収入が伝わるきっかけになります。妻の住民税の通知が、必ず夫の勤務先へ届くわけではありません。
給与か給与以外かでも、徴収方法の取扱いは異なります。自治体の住民税の徴収方法の案内を確認しましょう。自分で納付する方法を選べたとしても、家族に知られないことや扶養の継続を保証する制度ではありません。
3.健康保険の被扶養者の収入確認
加入先から、親や夫の勤務先を通じて被扶養者の状況を確認されることがあります。収入資料の確認や、扶養を外れる手続きが必要になると、家族と情報を共有する場面が生じます。
協会けんぽは、事業主から被保険者へ状況確認を行う流れを案内しています。確認するのは今後の収入見込みなどです。被扶養者資格の再確認に関する公式案内を確認し、年末まで待たず、見込みが変わったときに加入先へ相談してください。
扶養を続けるか外れるか|働く前に準備すること
収入は「手取り」ではなく、控除前から記録する
体験入店、現金日払い、別のお店、昼のアルバイトも含めて記録します。まず残すのは次の項目です。
勤務先・支給対象期間・支払日。
時給分、各バック、その他報酬の控除前の額。
源泉徴収など、差し引かれた項目と金額。
仕事に必要だった支出の内容、目的、領収書。
今後の勤務予定と、ほかの仕事を含む収入見込み。
美容代や服代を、使った分だけ何でも経費にできるわけではありません。税金の年分への算入も、単に現金を受け取った日だけで決めず、契約・支給対象期間を含めて確認します。
申告の要否と、家族の扶養は別々に確認する
確定申告をすれば必ず扶養から外れるわけではありません。申告しなければ残れるわけでもありません。実際の所得と制度の条件で判定します。申告が必要なら適切に申告し、所得税の申告が不要でも住民税の申告が必要かを自治体へ確認してください。
親や夫の税負担、本人の税金、健康保険・年金の保険料、家族の勤務先の扶養手当も分けて比べます。扶養手当は会社独自の規程です。扶養を外れるかどうかは、時給や一つの年収額だけで決めないでください。
学生の生活時間は大学生のキャバクラバイトと授業の両立、夫婦で決める勤務範囲は結婚後のキャバクラ勤務と夫婦の調整も参考になります。子育て中の方は、託児・お迎えから考えるキャバクラの店選びも合わせて確認しましょう。
大学生が初めて働くなら、通える地域で初心者向けの店を比べる
最初から高時給の有名店だけに絞るより、仕事を教わりながら続けられる候補を比較するのが無難です。まずは自宅や学校から無理なく通える範囲を探し、採用基準の「初心者レベル」から見る方法があります。この表示は採用・教育・扶養内収入を保証するものではありません。
TOPの「条件で探す」を開く。「現在地から探す」を使う場合は、位置情報の利用設定を確認します。自宅で使うなら自宅周辺の候補を検討する入口になります。学校や外出先での現在地は、自宅とは別です。
位置情報を使わない場合はエリアを選ぶ。通える地域と業種「キャバクラ」、採用基準「初心者レベル」を指定して「お店を見る」へ進みます。
店舗詳細で、続けられる条件を確認する。初心者への仕事の教え方、出勤日数、退店時刻、明細の発行、給与か報酬か、送りの範囲・料金を比べます。
制度と勤務条件を確認してから応募する。店舗詳細の案内から、希望する曜日・時刻を伝えます。体験入店後、学業や生活と合わないと感じたら入店を見送っても構いません。
レクタTOPで、通えるエリア・キャバクラ・初心者レベルから探すことができます。位置情報を共有したくない場合や取得できない場合は、エリア指定で比較してください。距離の近さだけで決めず、閉店後の帰宅方法や翌日の授業までの休息も確認しましょう。
近い店でも、週1回なら必ず扶養内とは限りません。勤務時間・各バック・ほかの仕事を含む見込みを記録し、店探しと並行して税務・健康保険の窓口へ確認してください。
面接前に使える確認メモ|店と制度の窓口を分ける
店に聞く:給与か報酬か。控除前の内訳がある明細を受け取れるか。希望する日数・時間や収入の見込みを相談できるか。
税務署・税理士に聞く:今年の所得区分と合計所得の計算。親・配偶者の控除への影響。本人と家族に必要な申告・訂正。
健康保険の加入先に聞く:年齢・続柄に応じた認定条件。報酬収入から差し引ける経費。見込みが増えた場合の届出時期と必要書類。
自治体に聞く:住民税の申告要否と通知・納付方法。国民健康保険への切替えが必要な場合の手続き。
加入先への確認文例:「現在、親(または配偶者)の被扶養者です。キャバクラの仕事を始める予定です。給与か報酬かを確認中ですが、認定で見る収入の期間と、報酬の場合に認められる経費、必要書類を教えてください。」
制度の条件が分からないまま、上限ぎりぎりまで出勤を約束する必要はありません。確認を終えてから、勤務日数を決める選択もあります。
まとめ|扶養は専門窓口へ、勤務条件は店選びと一緒に確認
税金と健康保険、給与と報酬、親と配偶者を分けることが出発点です。103万・130万という言葉だけでは判断せず、その年と自分の条件を確認しましょう。未申告や現金払いを、家族に知られない方法として選ばないでください。
勤務日数・帰宅時間など、店舗選びの希望はレクタスタッフへ相談できます。「学生(または既婚)で、週○日・○時までを希望しています。収入の見込みを確認してから日数を決めたいです」と伝えると整理しやすくなります。税務判断や健康保険の認定は、レクタではなく各窓口・税理士へ確認してください。
この記事について
執筆・編集:レクタスタッフ。女性の店選び・勤務条件の情報を整理しています。制度は国税庁、日本年金機構、協会けんぽ、健康保険組合、自治体の資料を基に、2026年11月5日に確認しました。税理士の個別監修・扶養判定ではありません。
取材協力:レクタ経由で梅田のキャバクラに入店したレイさん(仮名)1名。運営による2026年10月1日対面取材の要旨を基に、扶養を意識した働き方、親への説明と仕送りの経験を編集しました。本人の具体的な所得・税額を確認した計算例ではありません。報酬払いが多いという説明は運営の現場見解です。
親の負担図は2026年分所得税等・翌年度住民税の条件を置いた仮計算で、レイさんの実額ではありません。本文の図はAIによる説明用イラストで、実在の親子を描いていません。検索機能の説明は同日確認した画面に基づきます。位置情報の利用には端末の設定が必要です。
公的資料と提供された取材の要旨を照合し、女性求職者向けに解説しています。本記事は個別の税務相談や健康保険の認定を行うものではありません。