2026.11.04
キャバ嬢のクレジットカード・ローン審査|職業欄・収入証明と申込前の準備
キャバ嬢がクレジットカードや車のローンを申し込むときは、職業名だけで可否を決めつけず、申込先の条件と自分の契約・収入の記録を確認しましょう。審査基準は会社や商品で違い、書類をそろえても通過が保証されるわけではありません。
職業欄・勤務先・年収は、どう書けばいい?
手渡しや日払いは、何の書類で説明する?
確定申告は何年分必要で、支払いの遅れはどう関係する?
この記事では、給与と業務委託の違い、必要書類、車ローン・スマホ分割を図解で整理します。匿名女性のカード・車ローンの経験と店舗側への取材も紹介します。特定の金融商品の推奨や、個別の審査結果の予測は行いません。
キャバ嬢のカード・ローン審査で確認されること
カード会社は、収入や勤務先、勤続年数などの申込情報と、これまでの契約・支払いに関する信用情報などから総合的に判断します。「夜職だから必ず落ちる」「高時給なら必ず通る」とは言えません。
信用情報は、クレジットやローンなどの契約内容・支払い状況に関する情報です。自分の財産や評判のすべてが記録される、という意味ではありません。
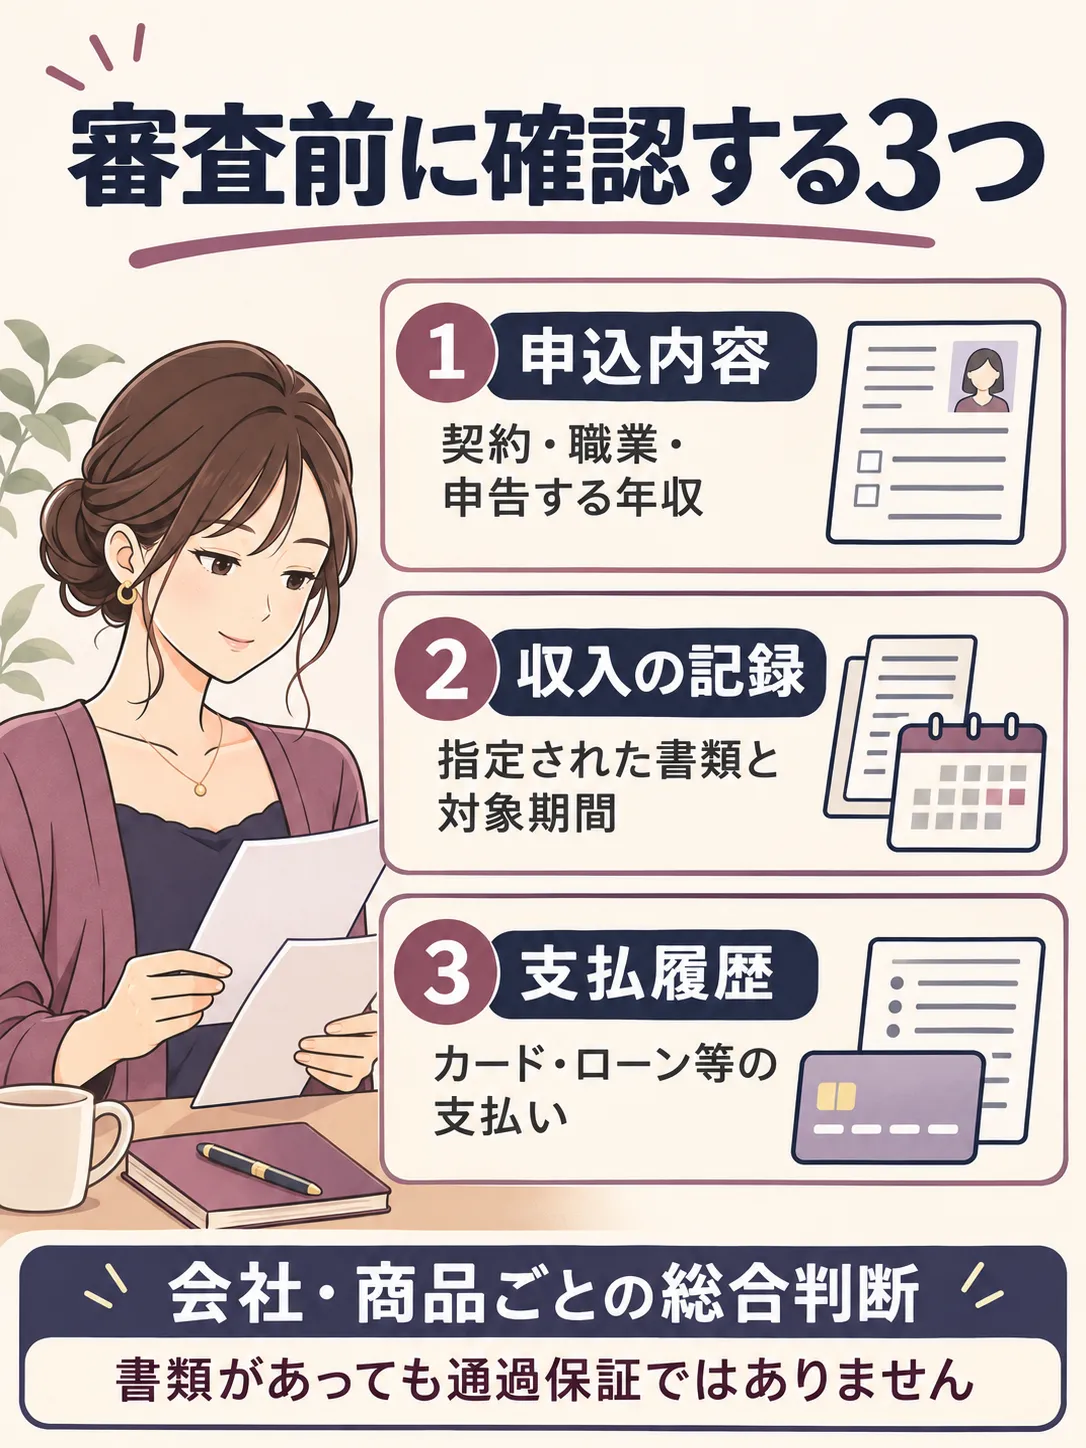
図:申込前の確認点(レクタ制作・AIイラスト)。細かな必要書類や年収の定義は、申込先の案内を確認してください。
一般的な審査項目は、JCBの審査に関する公式解説でも確認できます。具体的な合格ラインを示す資料ではないため、自分の結果を逆算する用途には使えません。
買い物のカード・借入・車・スマホを分ける
クレジットカードの買い物枠:後払いで商品やサービスを購入するための枠です。
キャッシング・カードローン:お金を借りる契約です。買い物枠とは条件や確認書類が異なる場合があります。
車のローン:収入のほか、車の見積書など使い道を示す資料を求められることがあります。
スマホの端末分割:通信サービスの契約とは別に、端末代を分割払いする契約を確認します。
カードが必要なだけなら、借入機能まで必要かを先に考えましょう。「審査のため」に借金を作る必要はありません。車の購入やスマホの買い替えも、毎月の支払額と支払総額を確認してから検討します。
職業欄・勤務先・年収は、実際の契約に合わせて書く
給与で働く人と、業務委託の人では選択肢が違う
雇用されて給与を受け取る人は、実際の雇用区分に合う項目を選びます。業務委託として働く人は、自営業・個人事業主など、申込先の案内と実態に合う項目を確認してください。
手渡しか振込か、日払いか月払いかだけでは、雇用形態は決まりません。控除欄の割合だけで判断せず、契約書や店の経理担当への確認から始めましょう。
店舗取材:業務委託なら、支払元と報酬明細を確認する
六本木アンジュールのセクシーさんは、取材で同店の業務委託で報酬を受ける仕組みと、支払いを確認する明細について説明しました。店から出る明細は、どこから、どの期間に、いくら受け取ったかを整理する材料になります。
これは同店への聞き取りであり、キャバ嬢全員が個人事業主という意味ではありません。明細に「給与」と書かれていても、呼び名だけで契約区分を決めず確認しましょう。金融会社が明細だけで審査するとも限りません。支払元の正式名称と、自分の契約上の立場を先に確かめます。
業種に「サービス業」の選択肢があっても、それだけで全欄の記載が済むとは限りません。仕事内容を聞かれたら事実に沿って答えます。勤務先名・事業者名・連絡先の書き方が不明なら、申込先へ確認しましょう。架空の昼職や、在籍していない会社を書くのは避けてください。
職業が複数ある場合の入力欄も会社ごとに違います。三井住友カードの職業欄の公式案内には、副業情報を入力する例があります。昼職だけ書けばよいと決めず、画面の質問に沿って記入してください。
迷ったら申込先へ「業務委託で報酬を受けています。職業・勤務先欄はどの項目ですか」「必要な収入資料の名前と対象年を教えてください」と聞くと、確認点が明確になります。個人向けと法人・事業用のカードも別です。実際に法人として申し込む立場でないのに、法人を選ぶものではありません。
「年収」は売上や最高月収と取り違えない
お客様が使った売上は、そのまま自分の収入ではありません。給与の総支給額を求めるのか、事業の収入・経費を踏まえた所得を求めるのか、申込先の定義を読みます。最も稼げた月だけを年換算して、実際の年収として書かないようにしましょう。
昼職との掛け持ち、入店直後、開業直後などで前年と現状が違う場合も、見込額を書いてよいかを確認します。勤続年数を長く見せたり、収入を水増ししたりする準備ではなく、申込内容と証明書を一致させる準備が必要です。
在籍確認は、実際に連絡できる方法を相談する
勤務先への電話の有無や、書類で確認できるかは申込先によります。電話が必要なら、営業前に電話がつながるか、本名での確認に対応できる担当者がいるかを店に相談します。本人に代わる偽の勤務先や、在籍を装うサービスは使いません。
手渡し・日払いでも、収入の出所を説明できる書類を残す
手渡し自体が一律の否決理由になるとは限りません。ただし、支払記録が残っていないと、受け取った額や継続性を説明しにくくなります。収入証明の提出が必要か、必要なら何を出すかを申込先へ先に聞き、店が出せる書類と照合してください。以下の全書類を、すべての申込みで出すという意味ではありません。
給与の人:給与明細、源泉徴収票、自治体の所得・課税証明など、指定された書類を確認します。
業務委託の人:報酬の支払明細、確定申告書の控え、指定された納税証明書などを確認します。店の明細だけで受け付けられるとは限りません。
口座の入金記録:実際の支払明細や日々の記録と対応づけて保管します。入金があるだけで、働いて得た収入だと証明できるとは限りません。
日払い分と月の残額があるなら、同じ報酬を二重に数えないようにします。受取日・対象期間・総額・控除・実際の受取額が分かる記録を残すと、申告や書類確認にも使いやすくなります。
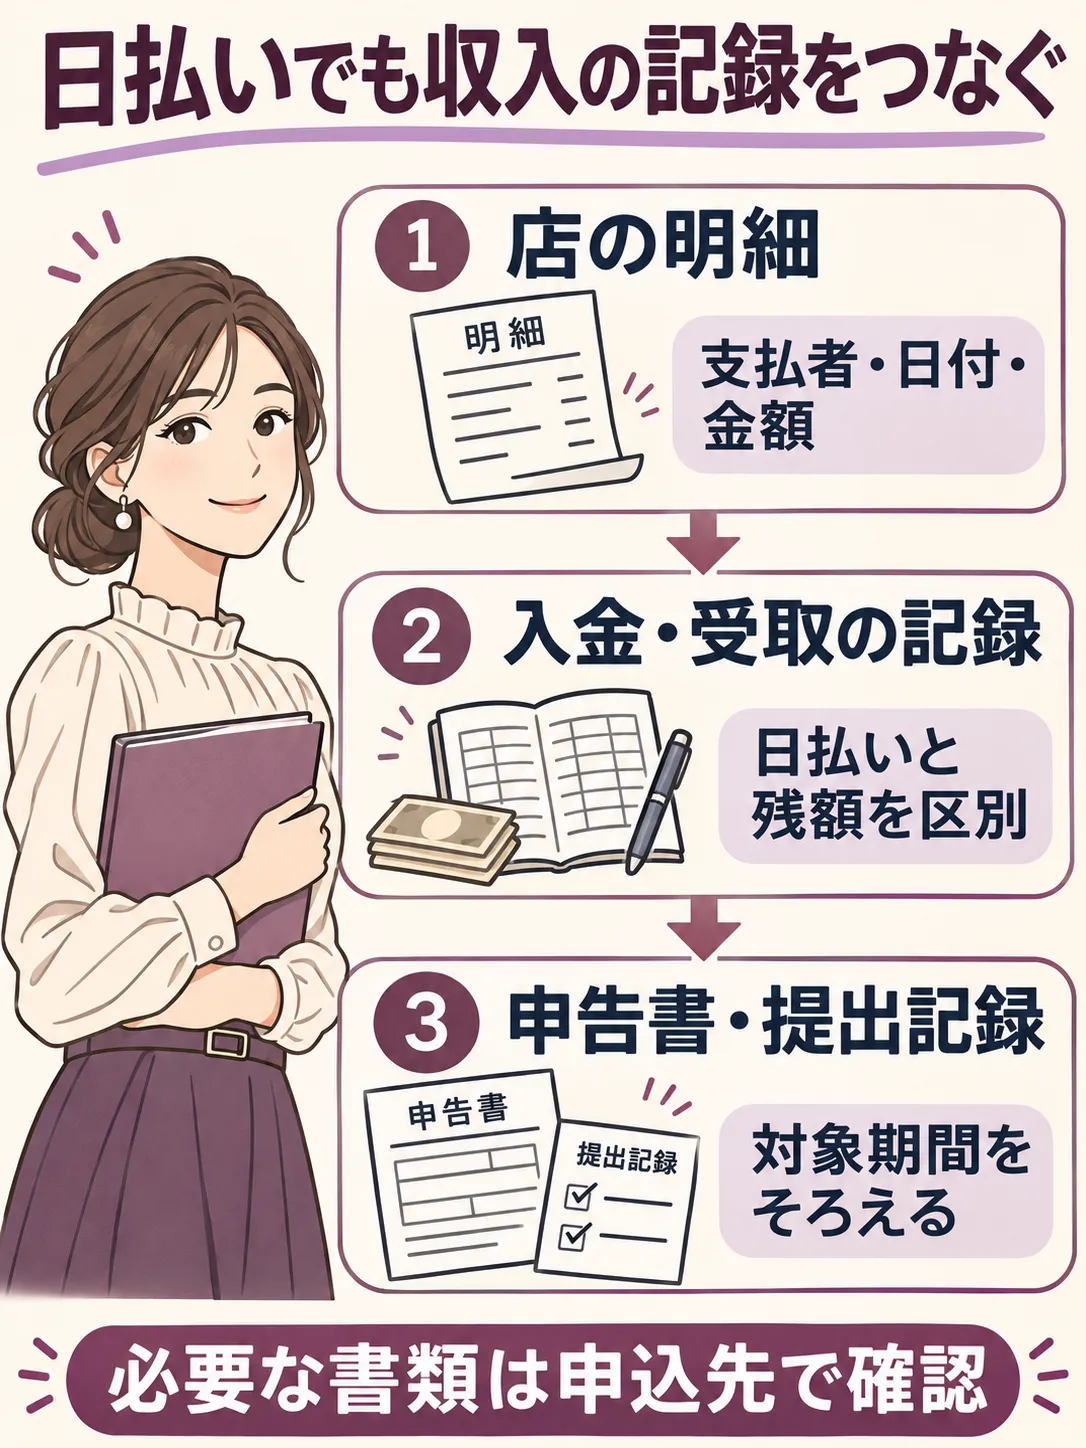
図:現金・日払いの記録の残し方(レクタ制作・AIイラスト)。口座への入金だけで収入証明が完成するわけではありません。
確定申告書には、提出したことの確認も必要な場合がある
2025年1月から、税務署は申告書の控えへの収受日付印の押なつを行っていません。e-Taxの受信通知など、提出を確認できる情報も保管しましょう。何を組み合わせて出すかは、書類の提出先に確認します。詳しくは国税庁の申告書等の控えに関する案内で確認できます。
給与・報酬の区分や申告の要否から整理したい方は、キャバ嬢の税金と確定申告の基本も確認してください。不明な税務処理は税務署や税理士に相談しましょう。
確定申告は2年分あれば通る?必要な年数と準備の考え方
「確定申告を2年続ければ通る」という共通ルールはありません。必要な年数も、書類の種類も、申込先によって異なります。
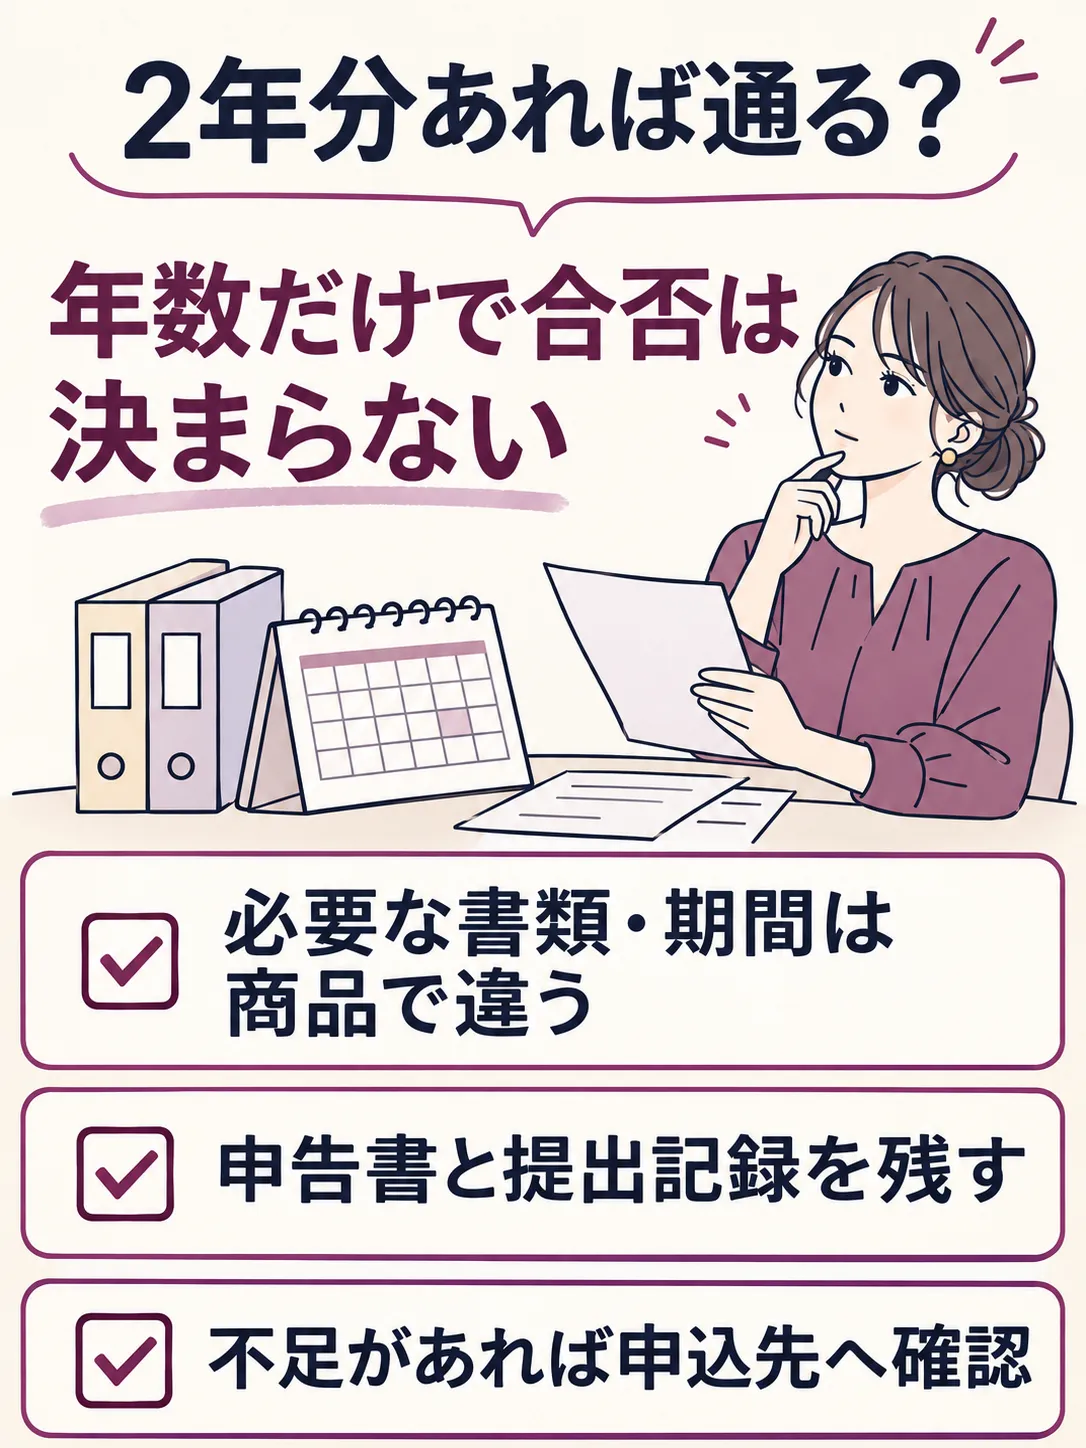
図:申告年数と審査は別(レクタ制作・AIイラスト)。必要な年度をそろえることと、審査に通ることは同じではありません。
例えば、車ローンの公式案内では、三井住友銀行は個人事業主の年収確認書類として直近1期分を案内しています。一方、足利銀行は個人事業主に納税証明書「その1」「その2」の2年分を案内しています。これは必要書類の違いを示す例で、どちらかへの申込みを勧めるものではありません。
申告が必要な年は適切に申告し、控えと提出記録を年ごとに残します。開業直後で要求された年数がそろわない場合は、代替書類や申込条件を確認してください。年数だけを満たすために数字を作ったり、過去の申告を都合よく書き換えたりしないでください。
申告義務のある過去年が未申告なら、新しい年だけ申告して済ませず、税務署や税理士に相談してください。確定申告はカード審査のためだけに行うものではありません。
サラさんの経験:別会社のカード利用枠と、車ローンは別の結果だった
レクタ経由で六本木のキャバクラに入店したサラさん(仮名)は、次の経験を話しています。金額と結果は本人の説明で、金融会社の判断理由を確認したものではありません。
働き始めの1年目:確定申告をしていなかった時期に楽天カードへ申し込み、本人が利用限度額と説明する金額は30万円でした。
2年目:確定申告を始め、年間利益が1,200万円だったと説明しています。その後、別の会社の三井住友カードへ申し込み、利用限度額は200万円だったそうです。
車の購入:車ローンには申し込みましたが、審査は通らなかったと話しています。
同じカードの増枠ではなく、異なる会社・時期の申込みです。ショッピング枠・借入枠などの内訳と、申込時に実際に提出した収入資料は未確認です。「確定申告をしたから枠が増えた」「利益が1,200万円あれば通る」とは判断できません。カードの利用枠があっても、車ローンは別に審査されることを考える一例です。
今日から整える、申込前のチェックリスト
実際の契約、働き始めた時期、支払明細を確認する。
申込先に、必要書類の種類・対象年・有効期間を聞く。
申告書や納税証明、入金記録の内容が食い違っていないか確認する。
端末分割やカードの引落日を確認し、支払いを遅らせない。
税金・生活費を残したうえで、収入が少ない月にも払える額か考える。
口座への入金は実際の収入に対応させます。一時的にお金を移して、安定した収入があるように見せる方法ではありません。日払いのお金を使い切りやすい場合は、キャバ嬢の貯金と日払いの予算管理も参考にしてください。
車ローン・スマホ分割で見落としやすい確認点
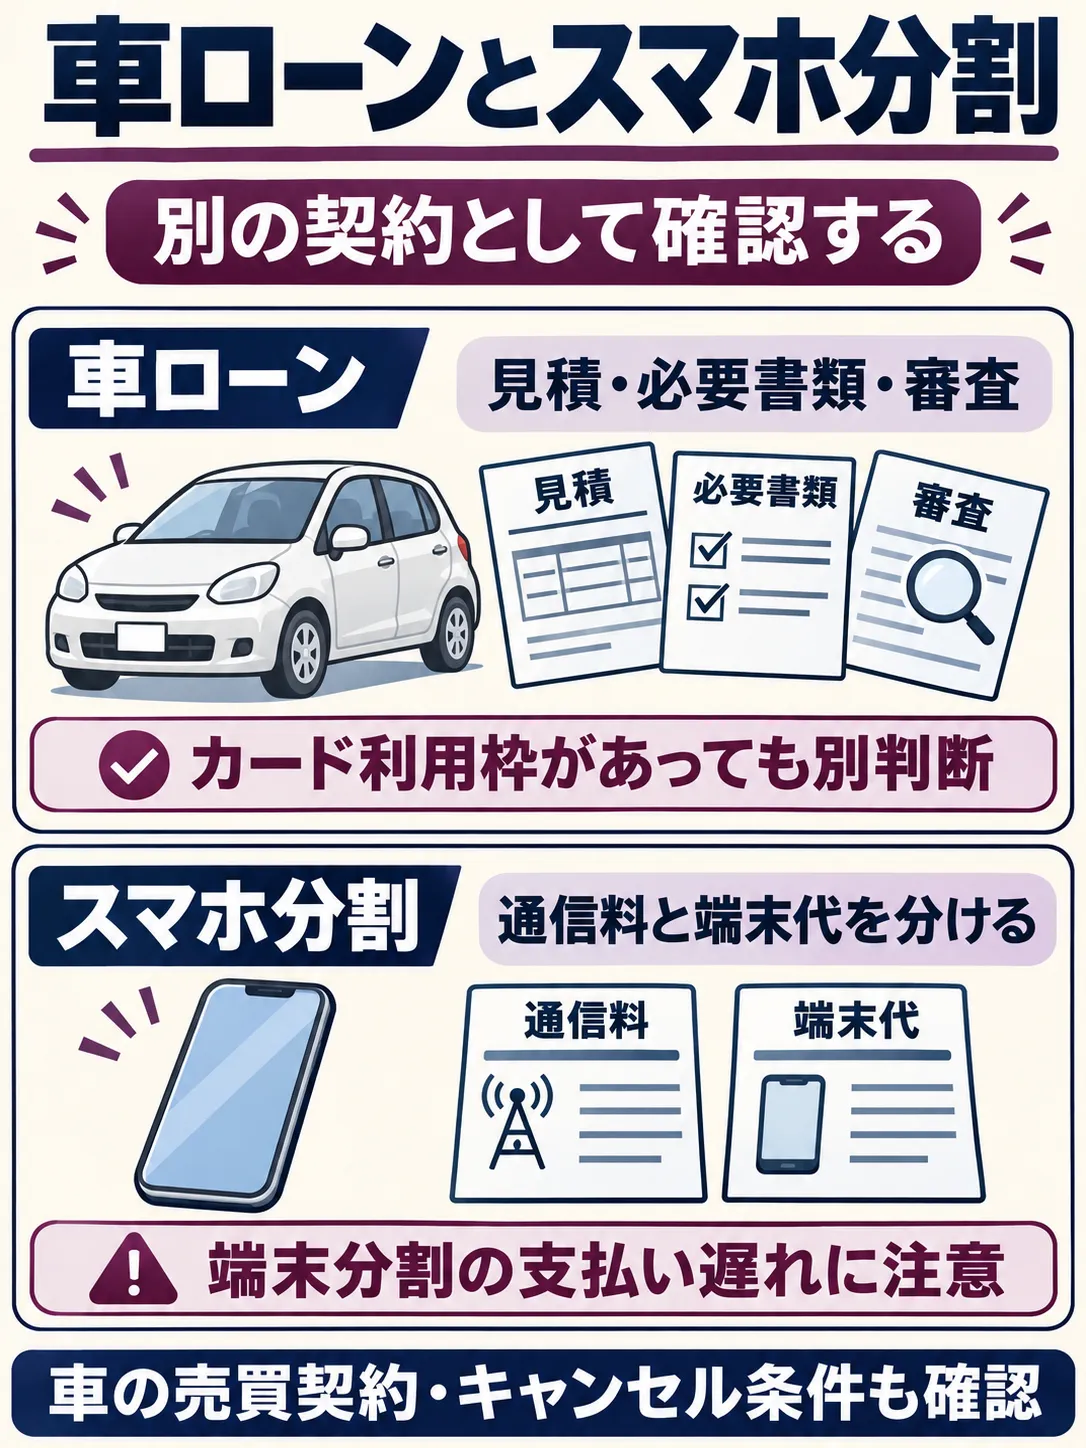
図:車とスマホで確認すること(レクタ制作・AIイラスト)。カードの利用枠があっても、それぞれの審査や契約条件は別に確認します。
車は見積りと正式契約、返済以外の維持費も確認
車ローンは、本人確認・収入確認に加え、車の購入金額や支払先を示す書類を求められる場合があります。事前審査の結果と、正式な契約の成立は同じではありません。必要書類や最終確認が済む前に、購入が確定したつもりで進めないようにしましょう。
月の返済額だけでなく、利息・手数料を含む支払総額、保険、駐車場、税金なども自分の予算に入れます。「自社ローン」「独自審査」といった名前だけで安全・無審査・割安とは判断しません。契約内容が分からなければ、その場で署名せず確認してください。
携帯の通信料と端末代の分割は同じではない
スマホは、通信サービスの料金と端末代の分割払いを分けて確認します。JICCの公式FAQでは、通話料金のみの契約と、端末代金の分割契約の扱いを区別しています。
端末の分割払いは信用情報に関係します。また、通信料をクレジットカードで払っていてカード代金を延滞した場合も、カードの支払いとして影響する可能性があります。「携帯代は信用情報と関係ない」とまとめず、何の支払いが遅れているのかを確認しましょう。
家賃の遅れも放置しない。ただし、カードの信用情報とは区別する
カードやローンの支払いは、契約に従って遅れずに行うことが大切です。一方、家賃が遅れたら、すべて一律に信用情報機関へ登録されるわけではありません。カード払いか、立替払・保証の契約があるかなどで扱いが変わります。
例えば、家賃の立替払・保証契約の公式同意条項には、信用情報機関への契約・支払状況の登録を定める例があります。貸主・管理会社・保証会社側の支払履歴と、信用情報機関の記録を同じものとして扱わず、自分の契約を確認しましょう。次の賃貸審査への影響も、支払方法や審査会社によって異なります。
審査に落ちたときは、申込みを増やす前に確認する
まずは入力ミス、住所や勤務先の更新漏れ、必要書類の不足などを確認します。同じ内容で次々申し込むより、申込先に確認できることと、自分が直せることを分けましょう。
支払履歴などに心当たりがある場合は、申込先が利用する信用情報機関の公式窓口で本人開示を検討できます。ただし、開示すれば否決理由が必ず分かるわけではありません。CICの公式FAQも、審査は各社が総合判断し、CICでは理由が分からないと案内しています。
信用情報に誤りがあると考える場合は、登録元の会社など正規の窓口で確認します。「お金を払えば記録を消せる」という案内に頼らないでください。
借入を増やさず、決済方法や購入時期を見直す
デビットカード:原則として口座残高から支払う方法です。お金を借りる機能ではなく、利用できる店や取引に制限がある場合もあります。
家族カード:対象となる家族の範囲と、本会員の同意を確認します。利用明細や支払いが本会員側にまとまる場合があるため、内緒で使える方法とは考えません。
購入額・時期の見直し:必要な物を絞る、貯金してから買う、端末の買い替えを延期する方法もあります。少額なら必ず審査なしで買える、という意味ではありません。
家族カードの請求・明細の扱いは、JCBの公式案内でも確認できます。利用条件は発行会社ごとに確認してください。
デビットはクレジットの後払いと仕組みが異なりますが、誰でも無条件で即日使えるという意味ではありません。JCBのデビット申込案内でも、口座・本人確認などの条件が示されています。発行会社ごとの申込条件と、使えない取引を確認してください。
サラさんも1年目はデビットを利用し、翌月の支払いを待つより、使った分が口座から引かれる方が自分には管理しやすかったと話しています。これは本人の支出管理の感想です。デビット利用でカード審査が有利になる、という説明ではありません。
消費者金融を名乗る勧誘でも、SNSの「必ず借りられる」、融資前の保証金送金、名義を貸す依頼には注意が必要です。正規の業者か分からないまま、送金したり本人確認書類を送ったりしないでください。困った場合の確認先は、金融庁の貸金等に関する相談案内で確認できます。
相談先を分ける|申込先・店の経理・レクタスタッフ
審査を通す裏技より、「誰に、何を聞くか」を先に決めると準備しやすくなります。
カード会社・ローン会社:職業欄の選び方、年収の定義、必要書類と年数、在籍確認の方法を聞く。
店の経理・担当者:給与か報酬か、支払者の正式名称、明細の発行、勤務開始日を確認する。
税務署・税理士:申告の要否、所得区分、過去の申告の確認を相談する。
住まいの申込みは、金融商品の審査とは別です。賃貸の書類や保証会社については、夜職の賃貸審査と必要書類へ進んでください。
働く店の支払い条件を整理したいとき
これから店を探す方は、レクタでエリア・業種から求人を探す方法があります。店舗詳細で日払い・残額精算・控除などの条件を比較し、明細の発行方法は応募前に確認しましょう。
希望条件の整理に迷う場合は、レクタスタッフに相談してください。「日払いと月の残額、支払明細の発行方法を確認してから店を選びたいです」と伝えると相談の目的が明確になります。カード審査の代行や、金融商品の紹介・通過保証を行う窓口ではありません。
この記事について
執筆・編集:レクタスタッフ。2026年10月1日に対面で行った、レクタ経由入店女性サラさん(仮名)1名と六本木アンジュールのセクシーさんへの取材要旨を基に編集しました。サラさんの金額・審査結果は本人申告で、申込書や金融機関の審査資料を確認した事例ではありません。店舗側の説明は同店の契約・明細の範囲で、税務・金融の専門家監修ではありません。
金融機関、信用情報機関、国税庁、金融庁の公式資料を2026年11月4日に照合しました。図解はレクタ制作のAIイラストで、登場する女性・明細は実在の取材者や金融書類の写真ではありません。
内容は一般的な準備の説明です。必要書類・申込条件は変更される場合があります。最新の指定は申込先で確認し、税務の個別判断は税務署・税理士へ相談してください。
女性の希望条件や店舗選びの疑問を整理するレクタスタッフ。この記事は取材要旨と金融機関・信用情報機関などの公開資料を照合して編集しています。個別の審査や金融商品の推奨は行いません。